
三菱UFJモルガン・スタンレー証券は、MUFG側が60%、モルガン・スタンレー側が40%を出資するMUFGの連結子会社です。
大手金融グループの証券会社として知名度がある一方、「ファンドラップは本当に自分に合うのか」「継続的に支払う手数料に見合うサービスなのか」と疑問を感じる方もいるでしょう。
三菱UFJモルガン・スタンレー証券のファンドラップは、投資一任契約に基づき、資産配分の設計、投資対象ファンドの選定・売買、リバランスなどを任せる資産運用・管理サービスです。
結論から言うと、投資判断や資産配分の管理を任せることに価値を感じ、継続的な費用を負担できる人に向いています。
一方、投資一任に関する報酬や投資対象ファンドの信託報酬などが継続的にかかります。手数料を抑え、自分で低コストの投資信託を選んで運用したい人には向かない場合があります。
本記事では、三菱UFJモルガン・スタンレー証券のラップサービスのうち、主に「GRAN GOAL(グランゴール)」と「Mirai Value(ミライバリュー)」を取り上げます。2026年10月28日時点で公開されている公式情報をもとに、仕組み、費用、参考収益率、評判、注意点を整理します。
なお、GRAN GOALの公式サイトには取扱制限の案内があります。新規契約や変更の可否は店舗へ確認してください。また、口コミやアンケート結果は個人の感想であり、投資成果を保証するものではありません。契約締結前交付書面、投資一任約款、投資信託の目論見書を確認し、自分の目的やリスク許容度に合うかを判断しましょう。
\ あなたに合うアドバイザーを診断 !/
結論|「任せる価値」と年間費用が合うかで判断しよう
三菱UFJモルガン・スタンレー証券のファンドラップに関するアンケートでは、「運用を任せられて手間が少ない」「担当者の説明が分かりやすい」「大手金融グループで安心感がある」といった声が見られます。
一方で、「手数料が高い」「サービスやコースの違いが分かりにくい」「自分で投資先を選びたい人には向かない」といった意見もあります。
ただし、アンケートは2024年10月に実施された、GRAN GOALとMirai Valueを合算した126人のインターネット調査です。証券会社による公式顧客調査ではなく、サービス別の回答内訳も明確ではないため、利用者全体の評価として一般化することはできません。
ファンドラップを利用するかどうかは、会社の知名度や過去の収益率だけでなく、年間の総費用、必要なサポート、換金制限、NISAを含む代替手段を比較して判断することが大切です。
| 検討しやすい人 | ほかの方法も比較したい人 |
|---|---|
| 運用方針や資産配分の管理を任せたい人 | 商品や資産配分を自分で決めたい人 |
| リバランスや商品選定に時間をかけにくい人 | 低コストを最優先したい人 |
| 運用報告や継続的なサポートを重視する人 | 相談やフォローを必要としない人 |
| GRAN GOALの取扱条件を満たし、1,000万円以上を中長期で運用できる人 | 近い将来に使う資金を運用したい人 |
| Mirai Valueで少額からお任せ運用を始めたい人 | NISA・iDeCoを優先して活用したい人 |
どちらのサービスも元本保証ではありません。運用成果は契約者に帰属し、国内外の株式、債券、REITなどの値動きや為替変動により、投資元本を下回る可能性があります。
三菱UFJモルガン・スタンレー証券のファンドラップ|GRAN GOALとMirai Valueを比較
三菱UFJモルガン・スタンレー証券には複数のラップサービスがあります。本記事では、アンケート調査でも扱われているGRAN GOALとMirai Valueを中心に比較します。
2つのサービスは、最低投資金額、相談方法、運用モデル、費用、換金条件が異なります。GRAN GOALは取扱制限もあるため、最低投資金額を満たすだけで契約できるとは限りません。
| 項目 | GRAN GOAL | Mirai Value |
|---|---|---|
| 主な特徴 | ゴール設定から運用プランの設計、運用、レビューまで担当者と確認しながら進める | オンライン上で診断、契約、運用状況の確認を行うサービス |
| 最低投資金額 | 1,000万円以上 1万円単位 取扱制限あり | 初期投資10万円以上 積立は月1万円から |
| 運用モデル | 投資対象の異なる4コースと5段階のリスク水準を組み合わせた18モデル | リスク水準の異なる5つのポートフォリオ |
| 直接費用 | 固定報酬型、または固定/変動報酬併用型 モデル、残高、報酬体系により異なる | 投資顧問料と口座管理手数料の合計 年率0.869%(税込) |
| 間接費用 | 投資対象ファンドの信託報酬は最大年率0.626% 信託事務の諸費用は最大年率0.11%など | 投資対象ファンドの信託報酬は最大年率0.22% 信託事務の諸費用は最大年率0.11%など |
| 解約時の主な注意点 | 所定の運用開始日から3カ月後の応当日以降に申し込み可能 入金まで2週間〜1カ月程度 | 売買やリバランス中は減額・全売却を申し込めない期間がある |
| NISA・iDeCo | 対象外 | 対象外 |
| 向いている人 | まとまった資金を担当者と相談しながら運用したい人 | 少額からオンラインでお任せ運用を始めたい人 |
契約時手数料や、投資一任契約に基づく個々の有価証券取引の売買手数料はかかりません。ただし、投資一任契約に関する報酬や投資対象ファンドの費用は継続的に発生します。ファンド内部で発生する売買・保管費用まで無料になるわけではありません。
ファンドラップの基本的な仕組み
ファンドラップとは、投資家が証券会社などと投資一任契約を結び、資産配分、投資対象ファンドの選定・売買、リバランスなどを任せる資産運用・管理サービスです。
自分で個別の投資信託や株式を選んで売買するのではなく、運用目的やリスク許容度に応じたポートフォリオを選び、その運用管理を契約先へ一任します。
- 資産配分や投資対象ファンドの売買を証券会社に任せられる
- 目的やリスク許容度に応じたモデル・ポートフォリオを選ぶ
- 投資一任に関する報酬と投資信託側の費用を負担する
- 元本保証ではなく、運用成果によっては損失が出る
- 契約者自身も運用報告や費用を定期的に確認する必要がある
ファンドラップは、単に1本の投資信託を購入するのではなく、ポートフォリオ設計、運用管理、報告などを含むサービスです。相談・コンサルティングの方法は、対面型とオンライン型で異なります。
| 比較項目 | ファンドラップ | 投資信託を自分で購入 |
|---|---|---|
| 資産配分 | 投資目的やリスク許容度に応じたモデルを選ぶ | ファンドの運用方針を確認し、自分で商品や組み合わせを選ぶ |
| 売買判断 | 投資一任契約に基づき証券会社が行う | ファンドの購入、売却、積立額の変更を投資家が判断する |
| 見直し | 資産配分の調整やリバランスを任せられる | 複数ファンドの配分は自分で管理する バランスファンド内部の配分調整などは運用会社が行う |
| 主な費用 | 投資一任報酬、口座管理手数料、信託報酬など | 購入時手数料、信託報酬、信託財産留保額など 商品によって異なる |
| 相談・報告 | 担当者やオンラインサービスによる報告・フォローを受けられる | 運用報告書や月次レポートを自分で確認する 相談対応は販売会社による |
便利な一方、低コストの投資信託を自分で購入する場合より費用が高くなりやすいため、「何を任せるために、年間いくら支払うのか」を確認しましょう。比較するときは、投資対象やリスク水準もそろえることが大切です。
GRAN GOALの特徴|1,000万円以上でゴールに合わせた運用を設計
GRAN GOALは、投資家の運用目的や課題を確認し、設定したゴールに合わせてポートフォリオを設計・運用・レビューするラップサービスです。
投資対象の違いによる4つのコースと、5段階のリスク許容度を組み合わせた18モデルから、中心となるコアポートフォリオを選びます。必要に応じてサテライトポートフォリオを追加することもできます。
公式サイトでは、次の4つのプロセスが案内されています。
| 項目 | 内容 |
|---|---|
| STEP1: プロファイリング | 資産状況、運用目的、課題、リスク許容度を確認し、ゴールを設定する |
| STEP2: プランニング | 設定したゴールに合わせ、ポートフォリオを設計・提案する |
| STEP3: アクション | 費用やリスクを確認し、運用プランを選択して運用を開始する |
| STEP4: レビュー | 運用成果や目的の変化を確認し、必要に応じて運用プランを見直す |
契約金額は1,000万円以上1万円単位です。まとまった資金を、担当者と相談しながら中長期で運用したい人向けのサービスといえます。
四半期ごとの運用報告書や定期的なレビューを通じて、運用状況を確認できます。ただし、公式サイトには取扱制限があると案内されています。新規契約や契約内容の変更が可能か、利用できるモデルは何かを、あらかじめ店舗へ確認してください。
Mirai Valueの特徴|10万円から始められるオンライン型ラップサービス
Mirai Valueは、オンライン上で運用プランの提案、契約、資産運用、運用状況の報告まで受けられるラップサービスです。
最低投資金額は10万円、毎月の積立は1万円から始められます。1,000万円以上が必要なGRAN GOALと比べると、少額から利用しやすい点が特徴です。
リスク特性診断を受け、リスク水準の異なる5つのポートフォリオから1つを選択します。
| 項目 | 内容 |
|---|---|
| STEP1: リスク特性診断 | 質問に答え、リスク許容度に合うポートフォリオの提案を受ける |
| STEP2: 証券総合口座の開設 | 必要に応じて三菱UFJモルガン・スタンレー証券の証券総合口座を開設する |
| STEP3: Mirai Value口座の開設 | 専用アプリまたはWebサイトでMirai Value口座を開設する |
| STEP4: 運用設定 | ポートフォリオと投資金額を設定し、運用を開始する |
主な投資対象はファンドラップ専用の国内公募投資信託で、世界の株式、債券、REITなどへ分散投資します。利用には一般の取引口座とMirai Value専用口座が必要で、書類の交付は電子交付が基本です。
ただし、Mirai ValueはNISA・iDeCoの対象外です。NISAの非課税枠を活用したい人は、NISA口座で低コストの投資信託を積み立てる方法とも比較しましょう。
費用比較|契約時手数料が無料でも保有中の費用はかかる
GRAN GOALとMirai Valueでは、契約時手数料や投資一任契約に基づく個々の有価証券取引の売買手数料はかかりません。
ただし、サービス全体の費用がゼロになるわけではありません。直接支払う投資顧問料や口座管理手数料と、投資対象ファンドを通じて間接的に負担する信託報酬などを分けて確認する必要があります。
| サービス | 直接費用 | 間接費用 | 主な注意点 |
|---|---|---|---|
| GRAN GOAL | 5,000万円以下の部分の料率 固定報酬型:年率0.8690%〜1.3200% 固定/変動報酬併用型:年率0.7458%〜1.1000%+変動報酬 | 信託報酬:最大年率0.626% 信託事務の諸費用:最大年率0.11% 売買・保管費用など | 料率はモデル・コースと残高区分によって異なる 変動報酬はHWMを超える所定の超過収益の11.00% 固定報酬は四半期ごとの前払い |
| Mirai Value | 投資顧問料0.154%+口座管理手数料0.715% 合計年率0.869% | 信託報酬:最大年率0.22% 信託事務の諸費用:最大年率0.11% 売買・保管費用など | 直接費用は日々の時価評価額を基に計算し、原則として翌月第2営業日に引落し |
GRAN GOALの代表的な「世界分散8」では、2026年7月末時点の料率などに基づく推計総コストは、モデルにより年率1.1%〜1.5%です。これは投資顧問料、口座管理手数料、所定の資産配分で計算した組入投資信託の信託報酬の合計で、諸費用や変動報酬まで含めた実際の請求総額ではありません。
計算の基になる資産額を1年間1,000万円で一定と仮定すると、年率1.1%〜1.5%は約11万円〜15万円に相当します。実際の費用は残高や資産配分、報酬体系などで変わります。GRAN GOALの固定報酬は、所定の残高基準日の時価評価額と計算対象日数を基に計算します。
Mirai Valueの同じ基準による推計総コストは、2026年7月末時点で各モデルとも年率1.0%程度です。資産額100万円が1年間一定なら約1万円に相当しますが、信託事務の諸費用や売買・保管費用などは別途発生します。実際の直接費用は日々の時価評価額に応じて計算されます。
「契約時手数料がない」「売買手数料が無料」という説明と、「運用中の総コストがゼロ」という意味は異なります。また、GRAN GOALの変動報酬は、所定の基準額であるHWM(ハイウォーターマーク)を超える収益が発生した場合にかかるもので、毎年必ず発生するわけではありません。
相談時には、「自分の投資額とモデルでは、1年間に総額いくらかかるのか」「試算に含まれていない費用は何か」「同じ目的をより低コストで実現できる商品はないか」を確認しましょう。
利益相反の可能性も確認する
三菱UFJモルガン・スタンレー証券は、両サービスの投資一任報酬に加え、投資対象ファンドの設定会社から、運用管理費用のうち年率0.011%(税込)の手数料を受け取ります。これは信託報酬に含まれる配分であり、総コストを計算する際に同じ費用を二重に加算するものではありません。
GRAN GOALとMirai Valueに組み入れられる投資信託の一部は、MUFGのグループ会社である三菱UFJアセットマネジメントが設定しています。
また、三菱UFJ銀行を経由するなど所定の方法でMirai Valueを契約した場合、当該取引に関連して証券会社が得る収益の総額の30%が、銀行への報酬に含まれると開示されています。顧客の投資元本の30%を徴収するという意味ではありません。
こうした関係があることだけで提案が不適切とは限りません。ただし、契約前には、投資対象ファンドの選定理由、グループ外の商品との比較、より低コストな代替案、利益相反への対応を確認することが重要です。
公式参考収益率はモデルポートフォリオのシミュレーション
2026年8月版の重要情報シートには、2025年7月〜2026年6月末のモデルポートフォリオの累積収益率が掲載されています。以下は両サービスを同じ資料時点で比較した参考値であり、2026年10月末までの収益率ではありません。
GRAN GOALの代表的なコース「世界分散8」の参考値は次のとおりです。
| モデル | 2025年7月〜2026年6月末 累積収益率 | 過去5年間の各月末を基準とする1年収益率 平均 | 最低 | 最高 |
|---|---|---|---|---|
| 安定型 | 5.3% | 1.8% | -6.7% | 9.7% |
| 安定成長型 | 10.5% | 4.3% | -6.6% | 14.3% |
| 成長型 | 15.8% | 6.9% | -6.7% | 19.2% |
| 積極型 | 21.9% | 10.2% | -6.8% | 26.4% |
| 積極拡大型 | 28.9% | 12.7% | -6.8% | 34.5% |
Mirai Valueの参考値は次のとおりです。
| ポートフォリオ | 2025年7月〜2026年6月末 累積収益率 | 過去5年間の各月末を基準とする1年収益率 平均 | 最低 | 最高 |
|---|---|---|---|---|
| 安定型 | 5.6% | 2.0% | -6.2% | 8.4% |
| 安定成長型 | 11.1% | 4.5% | -6.3% | 13.3% |
| 成長型 | 16.2% | 7.0% | -6.3% | 18.4% |
| 積極型 | 22.1% | 10.3% | -6.3% | 25.6% |
| 積極拡大型 | 29.9% | 13.2% | -6.5% | 33.8% |
表の「過去5年間の各月末を基準とする1年収益率」は、5年間保有した場合の累積収益率や年率換算リターンではありません。2021年7月〜2026年6月の各月末を基準とした、直近1年間の累積収益率の平均・最低・最高値です。最低値は、運用期間中の最大下落率や将来の損失上限を表すものでもありません。
また、いずれも投資対象ファンドを用いて計算したモデルポートフォリオのシミュレーションであり、実際の契約者の運用実績ではありません。同じ「安定型」などの名称でも、両サービスの資産配分や運用条件が完全に同じとは限りません。
所定の投資一任報酬と組入投資信託の信託報酬は反映されていますが、譲渡益税などの税金は考慮されていません。GRAN GOALの固定報酬には、2024年6月末まで一律年率1.32%、同年7月以降は各モデルの最大料率を用いる前提があります。契約時期、入出金、報酬体系などによって、実際の成果は異なります。
ファンドラップを検討するときは、直近1年の高い収益率だけでなく、マイナスになった期間、想定リスク、年間費用、換金条件も合わせて確認しましょう。
\ あなたに合う資産運用アドバイザーを診断 /
三菱UFJモルガン・スタンレー証券のファンドラップの良い評判・口コミ
ここからは、2024年10月18日〜28日に外部委託で実施された、GRAN GOALとMirai Valueに関するインターネット調査をもとに、利用者の評判を確認します。割合は、調査を公表した株式会社中小企業のチカラの2024年12月25日付プレスリリースに基づきます。
回答者は126人です。三菱UFJモルガン・スタンレー証券による公式顧客調査ではなく、GRAN GOALとMirai Valueを合算した調査です。2026年時点の利用者評価を調べたものではありません。
サービス別の回答内訳や、回答者の抽出・契約確認方法の詳細は明確ではありません。個別の感想を、両サービスすべての利用者に当てはまる評価として扱わず、商品性や費用を確認するための参考情報として見ましょう。
アンケート回答者の投資経験と利用期間は次のとおりです。
投資経験
GRAN GOAL・Mirai Valueを利用しての運用期間
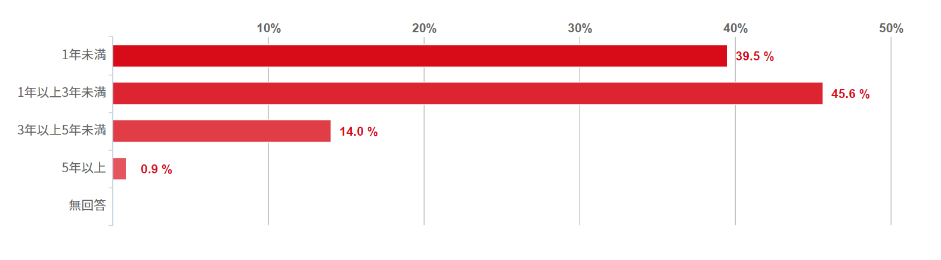
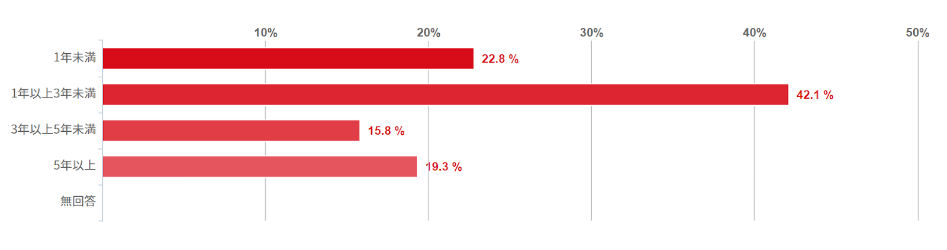
投資経験は「1年未満」が24.6%、「1年以上3年未満」が41.3%でした。また、GRAN GOALまたはMirai Valueの利用期間は、「1年未満」が42.1%、「1年以上3年未満」が44.4%です。
利用期間3年未満の回答者が多いため、長期的な満足度や、複数の相場局面を経験した結果を示す調査とは限りません。
良い口コミ①大手金融グループへの安心感がある
 20代男性
しっかりと利益が出ているし、大手証券の商品なので信用できると思っていること。
40代女性実績も豊富で信頼度も知名度も高いグループならではの安心感・安定感があり、情報提供や商品提案などのサービスが充実している。
三菱UFJモルガン・スタンレー証券は、MUFG側とモルガン・スタンレー側による共同出資会社です。大手金融グループの知名度や情報提供体制に、安心感を持つ利用者もいます。
ただし、会社の知名度や規模が大きいことと、運用損失が生じないことは別です。ファンドラップには元本割れリスクがあり、相場環境によって評価額は下落します。
「大手だから利益が出る」と判断せず、選ぶモデルの資産配分、想定リスク、費用、過去にマイナスとなった期間を確認しましょう。
良い口コミ②運用を任せられて手間が少ない
30代男性運用をプロにお任せできるので、手間がかからず、初めての人にもおすすめなところ。
30代女性投資経験が浅くてもプロの視点で自動的に、かつ無理のない範囲の金額から投資が行えて、資産運用のハードルが下がったところが良かったです。いい意味で「お任せ運用」したい人向けかなと思いました。
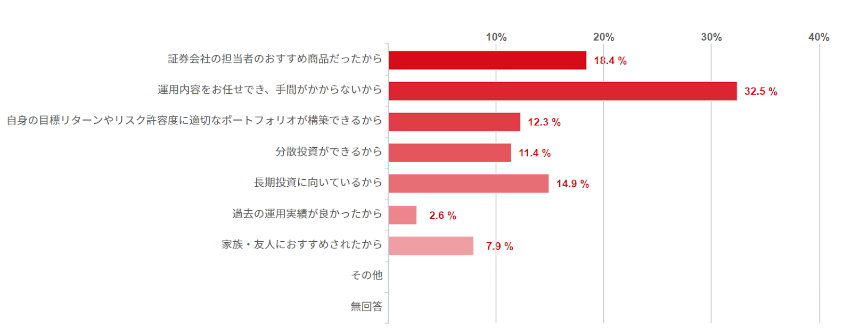
調査では、GRAN GOALまたはMirai Valueを選んだ理由として、「運用内容をお任せできて手間がかからないから」が32.5%で最も多くなっています。
投資対象ファンドの選定・売買やリバランスを任せられるため、仕事や家事が忙しい人、相場を頻繁に確認するのが負担な人にはメリットになりやすいでしょう。
ただし、「お任せ運用」は利益を保証する仕組みではありません。運用目的、許容できる損失額、費用、換金制限は契約者自身も理解する必要があります。また、少額から利用できるという特徴は、最低投資金額10万円のMirai Valueと、1,000万円のGRAN GOALで区別して考えましょう。
良い口コミ③担当者の説明やサポートを評価する声がある
40代男性担当スタッフの対応が丁寧でわかりやすい説明があるので、あまり知識のない者にとっても安心して運用できる良さがあります。
GRAN GOALでは、ゴール設定、運用プランの提案、運用開始後のレビューなどを担当者と確認しながら進めます。ただし、上記の口コミだけでは、どちらのサービスの対応を評価したものかは判断できません。
まとまった資金を運用する際に、担当者へ質問できることや、運用状況について説明を受けられることに安心感を持つ人もいます。
一方、担当者の説明力、提案方針、連絡頻度、相性には個人差があります。費用や利益相反、損失が生じる条件も分かりやすく説明してくれるかを確認しましょう。
2024年のアンケートでは49.2%が利益・含み益ありと回答
アンケートでは、49.2%が「利益・含み益が出ている」と回答しました。一方、48.4%は「投資額と比べてあまり変わらない」と回答しています。
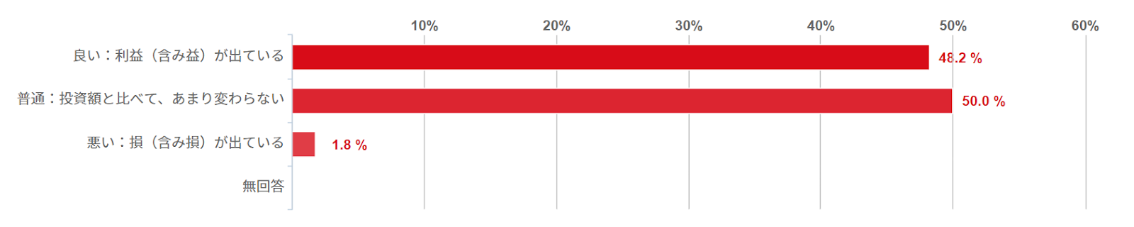
この結果は、2024年10月時点の回答者による自己申告です。投資額、契約時期、利用サービス、運用モデル、入出金、費用控除後の金額を第三者が検証した実績ではありません。
「利益が出ている人が約半数」という結果だけでなく、約半数は投資額と比べて大きく変わらないと回答している点も含めて判断しましょう。将来利益が出る確率を示す数字ではありません。
\ あなたに合う資産運用アドバイザーを診断 /
三菱UFJモルガン・スタンレー証券のファンドラップの悪い評判・口コミ
アンケートでは、手数料、サービス内容の分かりにくさ、自分で投資先を選びにくい点に対する不満も見られます。
口コミの内容がすべての利用者に当てはまるわけではありませんが、契約前に確認すべき項目を把握する材料になります。
悪い口コミ①手数料が高いと感じる人がいる
30代男性投資成績はなかなか良好ではあるものの、やや手数料が高くて、トータルするとプラマイゼロぐらい。だから、もう少し手数料をディスカウントしてほしい。
40代女性サービスの品質が高くてサポートも手厚い反面、コストパフォーマンスの悪さを感じることもある。コース・プランのシステムがもっとわかりやすくなり、手数料が安くなるとありがたい。
ファンドラップでは、運用成果がマイナスの場合でも、投資顧問料、口座管理手数料、投資信託の信託報酬などを負担します。一方、GRAN GOALの変動報酬は、所定の超過収益が発生した場合に限られます。
長期運用では、年率1%の費用差でも、運用期間が長くなるほど資産額への影響が積み重なります。費用控除前の運用成績だけで比較しないことが大切です。
契約前には、直接費用だけでなく、投資対象ファンドの信託報酬、信託事務の諸費用、変動報酬の条件、売買・保管費用まで含めて確認しましょう。
悪い口コミ②自分で投資先を選びたい人には向きにくい
30代女性自動で運用先を選ぶスタンスであり、余剰資金を貯蓄で置いておく代わりにほぼお任せで資金を預けているような感覚なので自ら投資先を選定していきたい人にはとことん不向きだと思います。アフターフォローもそこまできめ細かではありません。
ファンドラップは、用意されたモデルやポートフォリオを選び、その範囲内で運用を任せるサービスです。口コミにある「貯蓄の代わり」という感覚で利用しても、預貯金と同じ安全性があるわけではありません。
GRAN GOALのサテライトポートフォリオや、Mirai Valueの5つのポートフォリオなど選択肢はありますが、市場にあるすべての株式や投資信託を自由に選べるわけではありません。
自分で銘柄を分析し、投資比率や売買時期を決めたい人は、通常の証券口座で個別の商品を購入する方法のほうが合う可能性があります。
悪い口コミ③サービスやコースが分かりにくいと感じる人がいる
30代女性知人が実際に利用していないとどういったサービスなのか可視化しにくいと思います。もっと初心者にむけた認知度向上が必要と思います。
GRAN GOALには複数のコース、リスク水準、報酬体系があり、Mirai Valueにも5つのポートフォリオがあります。
「安定型」「成長型」などの名称だけでは、具体的な資産配分や値下がり幅を把握しにくいことがあります。「安定型」も元本保証ではありません。
担当者には、資産別の配分、想定リスク、過去の下落状況、年間費用、解約条件を金額や図表で説明してもらいましょう。説明を理解できない場合は、その場で契約する必要はありません。
口コミとあわせて確認したい最低投資金額・解約条件
口コミとは別に、公式資料から確認できる制約もあります。GRAN GOALは1,000万円以上が必要です。生活防衛資金や数年以内に使う予定の資金を除くと1,000万円を運用に回せない人には、利用しにくいでしょう。
また、GRAN GOALの全部解約・一部解約は、原則として初回運用開始日の3カ月後の応当日以降です。サテライトポートフォリオを途中で運用開始した場合は、その運用開始日が基準となるため、追加時にも確認が必要です。
Mirai Valueは10万円から始められますが、投資商品の売買や資産配分の調整が行われている期間は、新たな減額・全売却を申し込めないことがあります。
急に使う可能性がある資金は預貯金として確保し、長期間使う予定のない余裕資金で利用することが大切です。
アンケートでは、投資を始めたきっかけとして「老後資金を貯めるため」が34.1%で最も多くなっています。
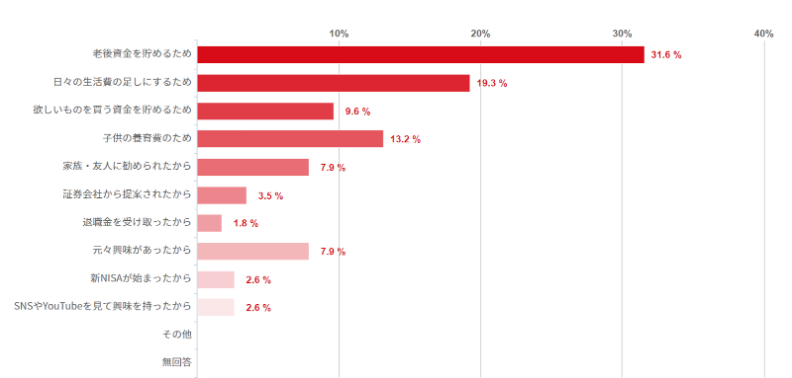
老後資金を運用する場合は、長期的な収益率だけでなく、毎年発生する費用と、必要な時期に換金できるかを確認しましょう。
GRAN GOAL・Mirai Valueを知ったきっかけは、「自分でネットで調べて良いと思ったから」が30.2%、「証券会社の担当者に勧められたから」が28.6%でした。
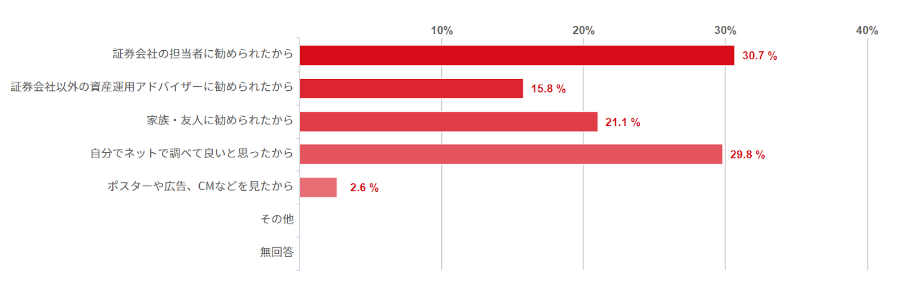
担当者や知人から紹介された場合でも、その商品が自分に合うとは限りません。費用、リスク、利益相反、解約条件、より低コストな選択肢を比較したうえで判断しましょう。
\ 簡単60秒!相談料は無料 /
三菱UFJモルガン・スタンレー証券のファンドラップが向いている人とメリット
サービス内容を踏まえると、三菱UFJモルガン・スタンレー証券のファンドラップが向いているのは、継続費用を理解し、運用管理を任せることに価値を感じる人です。
- 資産配分や投資対象ファンドの選定を任せたい人
- リバランスや商品比較に時間をかけにくい人
- 運用報告や継続的な説明を受けたい人
- GRAN GOALの取扱条件を満たし、1,000万円以上を中長期運用できる人
- Mirai Valueで少額からオンライン運用を始めたい人
運用方針の設計やリバランスを任せられる
ファンドラップでは、選択した運用方針に基づき、投資対象ファンドの選定・売買や資産配分の調整を三菱UFJモルガン・スタンレー証券に任せられます。
複数の投資信託を自分で組み合わせる場合は、国内外の株式、債券、REITなどの配分を決め、必要に応じて見直します。一方、バランスファンドなど、1本の投資信託の中で配分管理を任せる方法もあります。
投資に使える時間が限られている人や、相場が動くたびに感情的な売買をしてしまいやすい人にとって、決められた運用方針に沿って管理してもらえる点はメリットです。
ただし、資金の目的、運用期間、家計状況が変わった場合は、自分から相談窓口へ伝え、運用方針の変更や解約を検討する必要があります。運用状況の確認まで不要になるわけではありません。
運用報告や継続的なサポートを受けられる
GRAN GOALでは、ゴール設定から運用開始後のレビューまで、担当者と確認しながら進められます。四半期ごとの運用報告書や定期的なレビューも案内されています。
Mirai Valueはオンライン型ですが、運用状況報告、照会対応、情報提供、定期フォロー、契約変更などの手続きがサービスに含まれます。対面型と同じ担当者対応を受けられるとは限らないため、相談方法を確認しましょう。
運用報告を見る際は、評価額の増減だけでなく、入出金の影響、支払った費用、選択モデルのリスク、当初の目的とのずれを確認しましょう。
資金額と相談方法に応じて2つのサービスを比較できる
GRAN GOALは、1,000万円以上の資金を担当者と相談しながら運用したい人向けです。ゴール設定や運用プランのレビューまで含めて対話を重視する人に向いていますが、現在の取扱条件は店舗で確認する必要があります。
Mirai Valueは10万円から始められ、毎月1万円から積み立てられます。スマートフォンやWebを使って手続きを進めたい人に利用しやすいサービスです。
ただし、最低投資金額が低いMirai Valueでも、年率0.869%の直接費用と投資信託側の費用がかかります。投資金額の大小にかかわらず、費用に見合うサービスかを確認しましょう。
| 向いている人 | 理由 |
|---|---|
| 1,000万円以上を担当者と相談しながら運用したい人 | GRAN GOALでゴール設定からレビューまで相談できる 取扱条件の確認が必要 |
| 少額からオンラインでお任せ運用を始めたい人 | Mirai Valueは10万円、積立は月1万円から利用できる |
| 資産配分やリバランスを自分で行うのが難しい人 | 運用方針に基づく売買・管理を一任できる |
| 運用報告やサポートを重視する人 | サービスごとの方法で運用報告やフォローを受けられる |
| 継続費用を理解したうえで管理を任せたい人 | 手数料の対価として運用・管理・報告サービスを利用できる |
会社の知名度や直近の参考収益率だけで決めず、必要なサポートと年間費用のバランスを基準に判断しましょう。
\ あなたの条件に合うアドバイザーを診断 /
三菱UFJモルガン・スタンレー証券のファンドラップのデメリット・注意点
ファンドラップを検討するときは、次のデメリットも確認する必要があります。
- 投資一任に関する報酬や信託報酬が継続的にかかる
- 自分で個別の投資先を自由に選ぶサービスではない
- 運用成果によっては元本割れする
- NISA・iDeCoの対象外である
- 解約や一部解約を申し込めない期間がある
- グループ会社の商品や報酬に関する利益相反を確認する必要がある
保有中の費用が継続してかかる
GRAN GOALでは、固定報酬型または固定/変動報酬併用型の直接費用に加え、投資対象ファンドの信託報酬などを負担します。
Mirai Valueでも、投資顧問料と口座管理手数料の合計年率0.869%に加え、投資対象ファンドの信託報酬や諸費用が発生します。
投資顧問料、口座管理手数料、信託報酬などは、運用成果がマイナスの年でもかかります。GRAN GOALの変動報酬は別途所定の条件で発生します。低コストの投資信託を自分で保有する場合と比べ、追加費用に見合う相談・管理サービスを受けられるかが判断のポイントです。
モデルの範囲外から自由に投資先を選べない
GRAN GOALでは、用意されたモデルやサテライトポートフォリオの範囲から選びます。Mirai Valueでは、5つのポートフォリオから1つを選択します。
運用開始後の個々の売買判断は証券会社に任せるため、「この投資信託を外したい」「この個別株を組み入れたい」といった希望を自由に反映できるサービスではありません。
投資先や売買時期を自分で決めたい人は、通常の証券口座で商品を購入する方法が合う可能性があります。
元本割れや為替変動などのリスクがある
ファンドラップは預金ではなく、元本保証もありません。
投資対象ファンドは国内外の株式、債券、REITなどへ投資するため、価格変動、金利変動、信用状況の悪化、為替変動、流動性低下などによって損失が生じます。
安定型を選んでも損失が出る可能性があります。掲載した公式シミュレーションでも、各月末を基準とした1年収益率の最低値はマイナス6%台です。ただし、この数値は最大下落率ではなく、将来の損失がこの範囲に収まることも意味しません。
契約前には、期待リターンだけでなく、厳しい相場ではどの程度の値下がりがあり得るか、損失が出ても運用を続けられるかを確認しましょう。
NISA・iDeCoを利用できない
GRAN GOALとMirai Valueは、NISA・iDeCoの対象外です。
個人が利用する場合、換金による利益には、通常の公募投資信託と同様に原則20.315%の税金がかかります。課税されるのは換金額全体ではなく、所定の計算による利益です。
NISAの非課税投資枠を使い切っていない人は、NISA口座で対象の投資信託を購入する方法も比較しましょう。ただし、NISAは税制上の制度であり、運用管理を一任するサービスではありません。非課税メリットに加え、管理の手間や必要なサポートも考慮する必要があります。
解約できない期間や最低残高の条件がある
GRAN GOALの全部解約・一部解約は、初回運用開始日の3カ月後の応当日以降に申し込めます。ただし、サテライトポートフォリオを途中で運用開始した場合は、その運用開始日の3カ月後の応当日が基準です。
一部解約は、ポートフォリオの減額合計が10万円以上で、各ポートフォリオについて1万円単位です。減額後の全体時価評価額が1,000万円未満になる場合や、サテライトポートフォリオが100万円未満になる場合などは申し込めません。
解約申し込みから代金の支払いまでは、2週間〜1カ月程度かかると案内されています。必要な日に必ず受け取れるとは限らないため、余裕をもって確認しましょう。
Mirai Valueは、減額・全売却の手数料や信託財産留保額はありません。ただし、申込やリバランスに伴う売買中は、新たな減額・全売却を受け付けられない期間があります。
どちらの投資一任契約にもクーリング・オフの適用はありません。契約後の解約は、それぞれの約款と手続き条件に従うため、説明書面を確認してから契約しましょう。
利益相反に関する説明を確認する必要がある
両サービスでは、三菱UFJモルガン・スタンレー証券が、投資対象ファンドの設定会社から信託報酬の一部を手数料として受け取ります。
また、両サービスにグループ会社が設定する投資信託が一部組み入れられています。Mirai Valueでは、三菱UFJ銀行を経由するなど所定の契約について、銀行への報酬も開示されています。
公式資料で利益相反が開示されていることは重要ですが、契約者自身も、なぜその商品が選ばれているのか、他社商品や低コスト商品と比較したかを質問しましょう。
| 向いていない可能性がある人 | 理由 |
|---|---|
| 手数料をできるだけ抑えたい人 | 投資一任報酬と投資信託側の費用が継続してかかる |
| 自分で低コスト商品を選び、管理できる人 | 自分で運用したほうが費用を抑えられる可能性がある |
| NISA・iDeCoを優先したい人 | GRAN GOALとMirai Valueはいずれも対象外 |
| 近い将来に使う資金を運用したい人 | 解約できない期間や換金までの待ち時間がある |
| 個別銘柄や売買時期を自分で決めたい人 | 用意されたモデルの範囲で一任運用するサービスである |
| 元本保証を求める人 | 安定型を含め、投資元本を下回る可能性がある |
\ あなたの条件に合うアドバイザーを診断 /
三菱UFJモルガン・スタンレー証券のファンドラップを検討するなら相談先も比較しよう
GRAN GOALやMirai Valueを検討する場合、まずは三菱UFJモルガン・スタンレー証券から、サービス内容、費用、リスク、解約条件の説明を受けることが基本です。GRAN GOALは取扱制限の内容も確認しましょう。
一方、ファンドラップ以外の方法と比較したい場合は、IFAやFPなどへ相談する選択肢もあります。
相談先によって扱える商品、報酬の仕組み、具体的に助言できる範囲が異なるため、立場を確認したうえで利用しましょう。
証券会社には総費用と代替案を質問する
三菱UFJモルガン・スタンレー証券の担当者には、自分の契約金額とモデルを前提に、年間の総費用を金額で示してもらいましょう。
- 自分の運用目的に対して、なぜファンドラップが適しているのか
- 投資一任報酬と投資信託側の費用を合計すると年いくらか
- NISAや低コスト投資信託を利用する方法との違いは何か
- モデルの想定リスクと過去の下落状況はどの程度か
- 投資対象ファンドを選んだ理由と利益相反への対応は何か
- いつから解約でき、代金を受け取るまで何日かかるか
説明を受けても理解できない場合は、その場で契約せず、契約締結前交付書面や提案書を持ち帰って確認しましょう。
IFAへ相談する場合は所属先と報酬を確認する
IFAは、一般に独立系ファイナンシャルアドバイザーと呼ばれます。「IFA」は法令上の登録区分名ではありません。本記事では、金融商品仲介業者として登録された法人・個人や、その所属外務員として証券会社などの委託を受け、金融商品の提案・仲介を行う相談先を主に指します。
ただし、IFAが市場にあるすべての商品を完全に中立な立場で比較できるとは限りません。提案できる商品は、所属金融商品取引業者等とIFA法人の取扱範囲に左右されます。
IFAへ相談する場合は、次の点を確認しましょう。
- 所属法人などの金融商品仲介業の登録番号と担当者の外務員登録
- 所属金融商品取引業者等
- 提案できる商品と提案できない商品
- 相談料と、商品取引に伴う手数料
- 取引や残高に応じてIFAが受け取る報酬
- ファンドラップ以外の方法も比較してくれるか
GRAN GOALやMirai Valueの契約条件・手続きは、契約先である三菱UFJモルガン・スタンレー証券へ確認します。IFAに別の運用方法について意見を求める場合も、代替商品の販売に伴う報酬や費用まで比較しましょう。
FPへ相談する場合は個別商品の助言範囲を確認する
FPには、家計、保険、教育費、住宅購入、老後資金、相続など、ライフプラン全体を相談できます。具体的な対応分野は担当者によって異なります。
ファンドラップへ1,000万円を回しても生活設計に問題がないか、NISAや預貯金との配分をどう考えるかを整理したい場合に役立ちます。
ただし、FP資格だけで、報酬を受けて有価証券の価値分析に基づく投資助言を業として行ったり、売買を仲介したりできるわけではありません。FPに相談する場合は、相談内容に必要な登録と業務範囲を確認しましょう。投資助言・代理業と金融商品仲介業は別の登録であり、できる業務も異なります。
| 相談先 | 相談しやすい内容 | 確認したい点 |
|---|---|---|
| 証券会社 | GRAN GOAL、Mirai Value、口座手続き、契約条件 | 自社・グループ商品との利益相反、年間総費用、代替案 |
| IFA | 所属金融商品取引業者等の商品を使った資産運用 | 所属法人の登録、担当者の外務員登録、提案範囲、報酬体系 |
| FP | 家計、保険、住宅、教育費、老後資金、相続 | 得意分野と相談範囲 個別の投資助言などに必要な登録の有無 |
| 投資助言・代理業者 | 契約に基づく有価証券の分析・投資助言 | 登録状況、助言料、対象商品、契約期間 |
証券会社の説明、別の専門家の意見、自分で確認した費用・リスクを組み合わせて判断することが大切です。
\ あなたの条件に合うアドバイザーを診断 /
契約前に確認したい質問
GRAN GOALやMirai Valueの説明を受ける際は、次の質問を用意しておくと比較しやすくなります。
- 投資一任報酬以外に、どのような費用がかかりますか?
- 自分の契約金額と資産配分を前提に、年間の総費用はいくらになりますか?
- 費用控除後の期待リターンと、その計算前提は何ですか?
- 同じ目的をNISAや低コストの投資信託で実現する方法はありますか?
- 過去にどの程度の値下がりがあり、将来はどの程度の損失を想定すべきですか?
- グループ会社の投資信託を組み入れる理由は何ですか?
- 証券会社やグループ会社が受け取る報酬は、支払う費用のどこに含まれていますか?
- 全部解約・一部解約ができない期間と、追加投資による影響はありますか?
- 解約申し込みから入金まで、何営業日かかりますか?
- 担当者や相談窓口が変わった場合のサポートはどうなりますか?
期待できる利益だけでなく、費用、損失が発生する条件、換金制限、向いていないケースまで説明してもらいましょう。期待リターンは予測であり、実現が保証されるものではありません。
三菱UFJモルガン・スタンレー証券のファンドラップは、総費用に納得できるかが判断の分かれ目
三菱UFJモルガン・スタンレー証券のファンドラップは、資産配分の設計、投資対象ファンドの選定・売買、リバランス、運用報告などを任せられるサービスです。
GRAN GOALは、1,000万円以上のまとまった資金を、担当者と相談しながら中長期で運用したい人向けです。ただし、取扱制限があるため、新規契約や変更の可否を店舗へ確認してください。
Mirai Valueは10万円から始められ、積立は月1万円から利用できます。スマートフォンやWebを使って、少額からお任せ運用を始めたい人に利用しやすいサービスです。
一方、どちらも投資一任に関する報酬と投資信託側の費用がかかり、NISA・iDeCoの対象外です。運用成果がマイナスでも、投資顧問料、口座管理手数料、信託報酬などは発生します。
2025年7月〜2026年6月末の参考収益率は、掲載した両サービスのモデルでプラスでした。ただし、モデルポートフォリオのシミュレーションであり、実際の顧客の運用実績ではありません。
過去5年間の各月末を基準とした1年収益率には、マイナスとなった期間もあります。直近の高い収益率だけを見て、将来も同じ成果が続くと考えないようにしましょう。
2024年のアンケートでは、「運用を任せられる」「大手金融グループの安心感がある」といった声がある一方、「手数料が高い」「サービスが分かりにくい」といった意見もありました。個別の感想と、現在の契約条件は分けて確認する必要があります。
利用を検討する際は、「運用管理や相談を任せられる価値」と「自分が負担する年間の総費用」を比較することが重要です。
契約前には、費用、リスク、解約条件、利益相反、NISAを含む代替手段を確認し、納得できる場合に利用を検討しましょう。
\ 資産運用、安心して始めたいなら /
三菱UFJモルガン・スタンレー証券ファンドラップに関するよくある質問
\ 資産運用、安心して始めたいなら /
出典
三菱UFJモルガン・スタンレー証券「会社概要」
モルガン・スタンレー「日本における証券合弁事業」
三菱UFJモルガン・スタンレー証券「ラップサービス」
三菱UFJモルガン・スタンレー証券「次世代型ラップサービス GRAN GOAL」
三菱UFJモルガン・スタンレー証券「GRAN GOALの費用とリスク等について・重要情報シート」
三菱UFJモルガン・スタンレー証券「Mirai Value」
三菱UFJモルガン・スタンレー証券「Mirai Valueの費用とリスク等について・重要情報シート」
三菱UFJモルガン・スタンレー証券「Mirai Valueの運用実績」
三菱UFJモルガン・スタンレー証券「Mirai Value(ミライバリュー)の費用とリスク等について」
三菱UFJモルガン・スタンレー証券「Mirai Valueを利用するには、費用はどれくらいかかりますか。」
三菱UFJモルガン・スタンレー証券「Mirai Valueの最低投資金額はいくらですか。」
三菱UFJモルガン・スタンレー証券「利益相反管理方針」
資産運用メディア「【2024年10月調査】三菱UFJ・モルガン・スタンレー証券のファンドラップに関する調査」
株式会社中小企業のチカラ「三菱UFJ・モルガン・スタンレー証券のファンドラップに関する調査」(公開日:2024年12月25日)
日本証券業協会「金融商品仲介業者」
日本FP協会「ファイナンシャル・プランナー(FP)とは」
財務省関東財務局「登録に係るQ&A(投資助言・代理業)」
金融庁「投資運用業等 登録手続ガイドブック 2」

