
医師の資産運用では、教育費、住宅費、開業資金、老後資金などを整理し、診療やキャリア形成に支障が出ない範囲で取り組むことが重要だ。
厚生労働省の職業情報提供サイト「job tag」では、令和7年賃金構造基本統計調査を加工した職業分類「医師」の賃金(年収)が、全国で1,512.3万円と示されている。ただし、これは開業医の事業所得を含む医師全体の平均収入ではなく、内科医だけの統計でもない。実際の収入は、勤務先、診療科、年齢、働き方などによって異なる。
忙しい医師には、生活費や納税・開業資金を先に確保し、長期で使わない余裕資金を分散型の投資信託などで積み立てる方法がおすすめだ。収入の高さだけで投資額を決めず、管理にかけられる時間と、負担できる損失額も確認しよう。
本記事では、医師が検討しやすい投資先、NISA・iDeCoの使い分け、借入を伴う投資の注意点、相談先の選び方を解説する。
勤務医と開業医では、年金制度や必要な手元資金が異なる。自分の働き方と将来の支出に合わせて、無理なく続けられる運用方法を考えてほしい。
\ あなたに合うアドバイザーを診断 !/
医師が資産運用をする理由は?
医師が資産運用を考える際は、現在の収入だけでなく、働き方が変わった後の収支も確認することが大切だ。
転職、開業、育休、介護、病気や休職などによって、収入や支出が変わる場合がある。投資収益だけで備えようとせず、預貯金、公的保障、勤務先の制度、必要な保険も含めて資金計画を立てよう。
医師が資産運用を検討する主な目的は、次の3つだ。
- 将来の支出に向けて、長期で使わない資金を育てるため
- 年金や退職金の見込額を踏まえ、老後資金の不足に備えるため
- 物価上昇による預貯金の購買力低下も考慮して資産を管理するため
教育費や住宅ローンなどの固定費が大きければ、年収が高くても投資に回せる金額は限られる。税金や社会保険料を差し引いた手取り収入と、毎月の支出から余裕資金を確認する必要がある。
勤務医は、勤務先の退職金・企業年金、休職時の給与や保障を確認しよう。開業医は、家計に加え、診療所の運転資金、設備更新、納税、借入返済などの事業資金も分けて管理したい。
資産運用は将来の資金準備を補う手段だが、元本割れの可能性がある。数年以内に使う開業資金や教育費は、相場回復を待てない場合があるため、必要な時期に必要額を確保できる方法を優先しよう。
\ あなたに合う資産運用アドバイザーを診断 /
医師におすすめの資産運用方法
資産運用を始める前に、「何のためのお金か」「いつ使うか」「どの程度減っても支障がないか」を整理しよう。商品は、その条件に合うものから選ぶ。
忙しい医師が運用方法を考える際は、次の3点を押さえたい。
- 「長期・積立・分散」で管理の手間と資産の偏りを抑える
- 投資先の値動き・費用・管理負担を比較する
- NISA・iDeCoを資金の使い道に合わせて活用する
投資額や商品数を増やすよりも、内容を理解し、定期的に確認できる仕組みを作ることが大切だ。
資産運用は「長期・積立・分散」が基本
長期の資産形成では、「長期・積立・分散」の考え方が役立つ。それぞれの役割と限界を理解して取り入れよう。
長期投資では、得られた利益を再投資できれば複利効果を活かせる。積立投資は購入時期を分ける方法で、一度に全額を投資するタイミングへの依存を抑えられる。ただし、一括投資より必ず安く買える、あるいは利益が大きくなるわけではない。
分散投資は、企業、業種、地域、資産の種類などを分け、特定の投資先への集中を抑える考え方だ。分散しても市場全体の下落によって複数の資産が同時に値下がりする場合があり、元本や利益は保証されない。
それぞれの役割をまとめると、次のようになる。
| 考え方 | 役割と注意点 |
|---|---|
| 長期 | 利益の再投資による複利効果を期待できる 長期の資金計画に合わせて運用する 長く保有すれば必ず回復するわけではない |
| 積立 | 自動積立で購入手続きを減らせる 購入時期を分けられる 将来の評価額や利益を確定できるものではない |
| 分散 | 特定の企業・地域・資産への集中を抑える 資産全体の値動きを調整する 複数資産が同時に下落する可能性もある |
診療に従事する勤務医には、2024年4月から時間外・休日労働の上限規制が適用されている。A水準の年間上限は960時間だが、これは実際の平均労働時間を示す数値ではない。運用に使える時間は、自分の勤務状況を基準に考えよう。
日々の銘柄分析が難しい場合は、幅広い市場へ分散する低コストのインデックスファンドなどを、自動積立で購入する方法がおすすめだ。ただし、株式中心の商品は大きく値下がりする可能性があるため、当面使わない資金で検討したい。
積立を設定した後も、半年や1年に1回など、家計・資産配分・費用を確認する機会を設けよう。開業や転職などで収支が変わる場合は、積立額も見直す必要がある。
医師におすすめの投資先
投資先は、期待する利益に加え、値下がりの要因、費用、管理にかかる時間で比較しよう。投資信託や債券といった分類だけで、リスクを一律に判断することはできない。
| 投資先 | 主な収益源 | 主なリスク | 管理の手間・確認点 |
|---|---|---|---|
| 投資信託 | 値上がり益、分配金など | 投資対象や運用手法による | 積立設定や複数銘柄への分散に向く 投資対象、信託報酬、資産の重複を確認 |
| 株式 (個別株) | 値上がり益、配当 | 業績悪化、株価下落、銘柄集中 | 決算や事業環境の継続確認が必要 分析・管理できる範囲で保有する |
| 債券 | 利息、売却・償還による損益 | 信用、金利、為替 | 発行体、通貨、満期、購入価格を確認 格付けが高くても元本保証ではない |
| 不動産投資信託 (REIT) | 分配金、値上がり益 | 不動産市況、金利、価格下落 | 物件の直接管理は不要 投資対象、借入、分配金の変化を確認 |
| 現物不動産投資 | 賃料、売却益 | 空室、修繕、金利、売却価格 | 管理委託後も経営判断が必要 借入返済と費用を含む収支を確認 |
少ない手間で長期運用を始めたい医師は、まず分散型の投資信託から検討するとよい。
投資信託は、投資家から集めた資金を株式や債券などで運用する商品だ。少額から購入できるものが多く、積立設定も利用しやすい。ただし、特定の国や業種に集中する商品もあるため、投資信託というだけで十分に分散されているとは限らない。
インデックスファンドは特定の指数への連動を目指し、アクティブファンドは指数を上回る成果など、独自の運用目標に沿って投資する。初心者は、投資対象が広く費用の低いインデックスファンドなどから比較すると判断しやすい。指数に連動する商品でも、株式型と債券型では値動きが異なる。
個別株は、企業の成長や配当を期待できる一方、特定銘柄への集中リスクがある。医療分野の知識があっても、その企業の株価水準や財務まで判断できるとは限らない。決算を継続的に確認できる範囲で投資額を決めよう。
債券を選ぶ際は、信用力に加え、通貨、満期、金利変動の影響を確認する。一般的な債券は条件に従って利払いや償還が行われるが、債務不履行や途中売却による損失の可能性がある。外貨建て債券では、円高によって円換算の受取額が減ることもある。
REITは、不動産の賃料などを収益源とする投資信託だ。上場REITは取引所で売買でき、物件を直接管理する必要はない。ただし、価格下落や分配金の減少、金利上昇、不動産市況の悪化などのリスクがある。
現物不動産は、管理会社へ委託しても、修繕や借入、売却について所有者の判断が必要になる。「節税になる」「融資を受けられる」という説明だけで選ばず、空室や金利上昇を織り込んだ収支と、売却時に残る借入額を確認しよう。
勤務医か開業医か、住宅ローンや開業予定があるかによって、負担できるリスクは変わる。投資先ごとの魅力だけでなく、家計と事業を含む資産全体のバランスで判断することが大切だ。
NISAやiDeCoなど有利な制度を活用
NISAとiDeCoは、税制上のメリットがある制度だ。ただし、利用目的や引き出し条件が異なるため、どちらを使うかは資金を使う時期から考えよう。
NISAでは、対象商品の売却益や配当・分配金が一定の条件で非課税になる。iDeCoは老後資金を積み立てる私的年金制度で、掛金の全額所得控除、運用益の非課税、受取時の控除がある。
2026年10月時点の主な条件は、次のとおりだ。iDeCoの加入資格と掛金上限は、勤務医・開業医という呼び方だけでは決まらず、公的年金の加入区分と勤務先の企業年金などによって異なる。
| 比較項目 | NISA(成人向け) | iDeCo (個人型確定拠出年金) | |
|---|---|---|---|
| つみたて投資枠 | 成長投資枠 | ||
| 概要 | 対象商品の運用益が一定の条件で非課税になる制度 | 掛金を拠出・運用して老後資金を準備する制度 | |
| 対象者 | その年の1月1日時点で18歳以上の国内居住者等 | 国民年金の被保険者区分や企業年金などの加入要件を満たす人 | |
| 投資・拠出上限 | 年間120万円 | 年間240万円 | 加入区分や企業年金の掛金等によって異なる 下記の説明を参照 |
| 非課税保有限度額は合計1,800万円 うち成長投資枠は1,200万円まで いずれも購入額ベース | |||
| 対象商品 | 長期の積立・分散投資に適した一定の投資信託・ETF | 上場株式・投資信託など 一部の商品を除く | 運営管理機関が提示する投資信託、預貯金、保険商品など |
| 購入方法 | 積立 | 積立・一括 | 定期的な掛金拠出 区分により年単位拠出も可能 |
| 換金・受取 | 売却可能 現金化までの日数と売却価格は商品による | 原則として受給可能年齢まで引き出せない 加入期間等により開始年齢が異なる | |
| 主な税制優遇 | 売却益・配当等が一定の条件で非課税 投資額の所得控除はない | 掛金の全額所得控除 運用益の非課税 受取時は一定の控除の対象 | |
NISAは売却できるが、必要な時期に元本を確保できる制度ではない。数年以内に使う教育費、住宅購入費、開業資金は、NISAの対象商品であっても値下がりする可能性を考え、預貯金などで確保することを優先しよう。
また、NISA口座の損失は、課税口座の利益との損益通算や繰越控除ができない。上場株式などの配当を非課税で受け取るには、株式数比例配分方式の選択が必要となる。
iDeCoの現行上限は、企業年金のない第2号被保険者では月2万3,000円。企業年金等に加入する第2号被保険者は原則月2万円を上限に、月5万5,000円から企業型DCの事業主掛金とDB等の他制度掛金相当額を差し引いて決まるため、2万円より少なくなる場合もある。
第1号被保険者の上限は、国民年金基金の掛金や付加保険料との合計で月6万8,000円だ。個人開業か医療法人の役員かなどによって年金の加入区分が異なる場合があるため、自分の区分と上限を確認しよう。
iDeCoの所得控除による効果は、掛金と本人の課税所得などによって変わる。一方、口座管理などの手数料があり、受取時も必ず非課税になるわけではない。勤務先の退職金やほかの年金と合わせて、受取方法を検討したい。
60歳から老齢給付金を受け取るには、60歳までの通算加入者等期間が10年以上必要で、短い場合は受給可能年齢が後ろ倒しになる。50代から始める場合などは、「60歳になれば必ず引き出せる」と考えないようにしよう。
2026年12月分、2027年1月引き落とし分からは、iDeCoの拠出限度額引き上げと、一定要件を満たす60歳以上70歳未満の人への加入対象拡大が予定されている。全員が同じ上限で加入できるわけではなく、掛金変更や加入には手続きが必要となる場合がある。
制度の枠を使い切ることを目標にせず、生活防衛資金、教育費、住宅ローン、開業予定を踏まえ、無理なく続けられる金額から始めよう。
\ あなたに合う資産運用アドバイザーを診断 /
医師の資産運用で気をつけるポイント
投資額が大きくなると、同じ下落率でも損失額が大きくなる。たとえば、1,000万円の投資資産が20%下がれば、時価ベースで200万円の減少となる。
期待する利益だけでなく、家計や事業への影響を金額で確認し、次の点を押さえよう。
- 余剰資金以上は投資しない
- 適切なリスク管理を徹底する
- 相場に振り回されない工夫をする
- 借入を使う投資や節税商品を慎重に判断する
収入が高いことと、投資の損失を負担できることは別だ。将来の働き方や支出が変わっても続けられるかを確認しよう。
余剰資金以上は投資しない
投資に回す金額は、生活費、納税、借入返済、近い将来の支出を取り分けてから決めることが基本だ。
収入が高くても、必要なお金まで投資すると、相場が下がった時期に売却せざるを得ない場合がある。資金の使い道が決まっている場合は、使う時期まで含めて管理しよう。
余剰資金を超えた投資では、次のような問題が起こり得る。
| 影響 | 具体的な内容 |
|---|---|
| 金銭面 | 下落時に生活資金まで減少する 支払いや返済のために借入が必要になる場合がある |
| 生活面 | 急な出費に対応しにくくなる 教育費・住宅費・開業資金に支障が出る |
| 心理面 | 値下がりへの不安が強くなる 損失を取り戻そうと無理な売買をしやすくなる |
生活防衛資金は、生活費の6カ月〜1年分などを出発点に試算できる。ただし、一律の必要額ではない。家族の収入、休職時の保障、住宅ローン、復職までの期間などを踏まえて調整しよう。
開業医や開業予定の医師は、家計の予備資金とは別に、人件費、家賃、設備費、納税、借入返済などの事業資金を確保したい。医療法人の資金は個人の余剰資金とは別物であり、個人の投資に使えるお金として扱わないようにしよう。
適切なリスク管理を徹底する
リスク管理では、投資先を分けることに加え、資産全体に占める株式、外貨、借入を伴う資産の割合を確認する。
複数の投資信託を持っていても、同じ企業や市場への投資が重なっている場合がある。全世界株式に米国株式を追加すれば、一般に米国への配分が高まるため、商品数だけで分散を判断しないようにしたい。
「長期・積立・分散」を使った資産形成の例として、次の条件を考える。
| 考え方 | 説明用の設定例 |
|---|---|
| 長期 | 25年間使わない資金で運用すると仮定する |
| 積立 | 毎月末に10万円を積み立てる |
| 分散 | 幅広い国・企業へ投資する商品を検討し、預貯金や債券も含めて資産全体の配分を調整する |
毎月末に10万円を25年間積み立て、月利を「年率5%÷12」として毎月複利で計算すると、最終額は約5,955万円となる。積立元本3,000万円に対し、計算上の運用益は約2,955万円だ。税金・手数料・物価上昇は考慮していない。
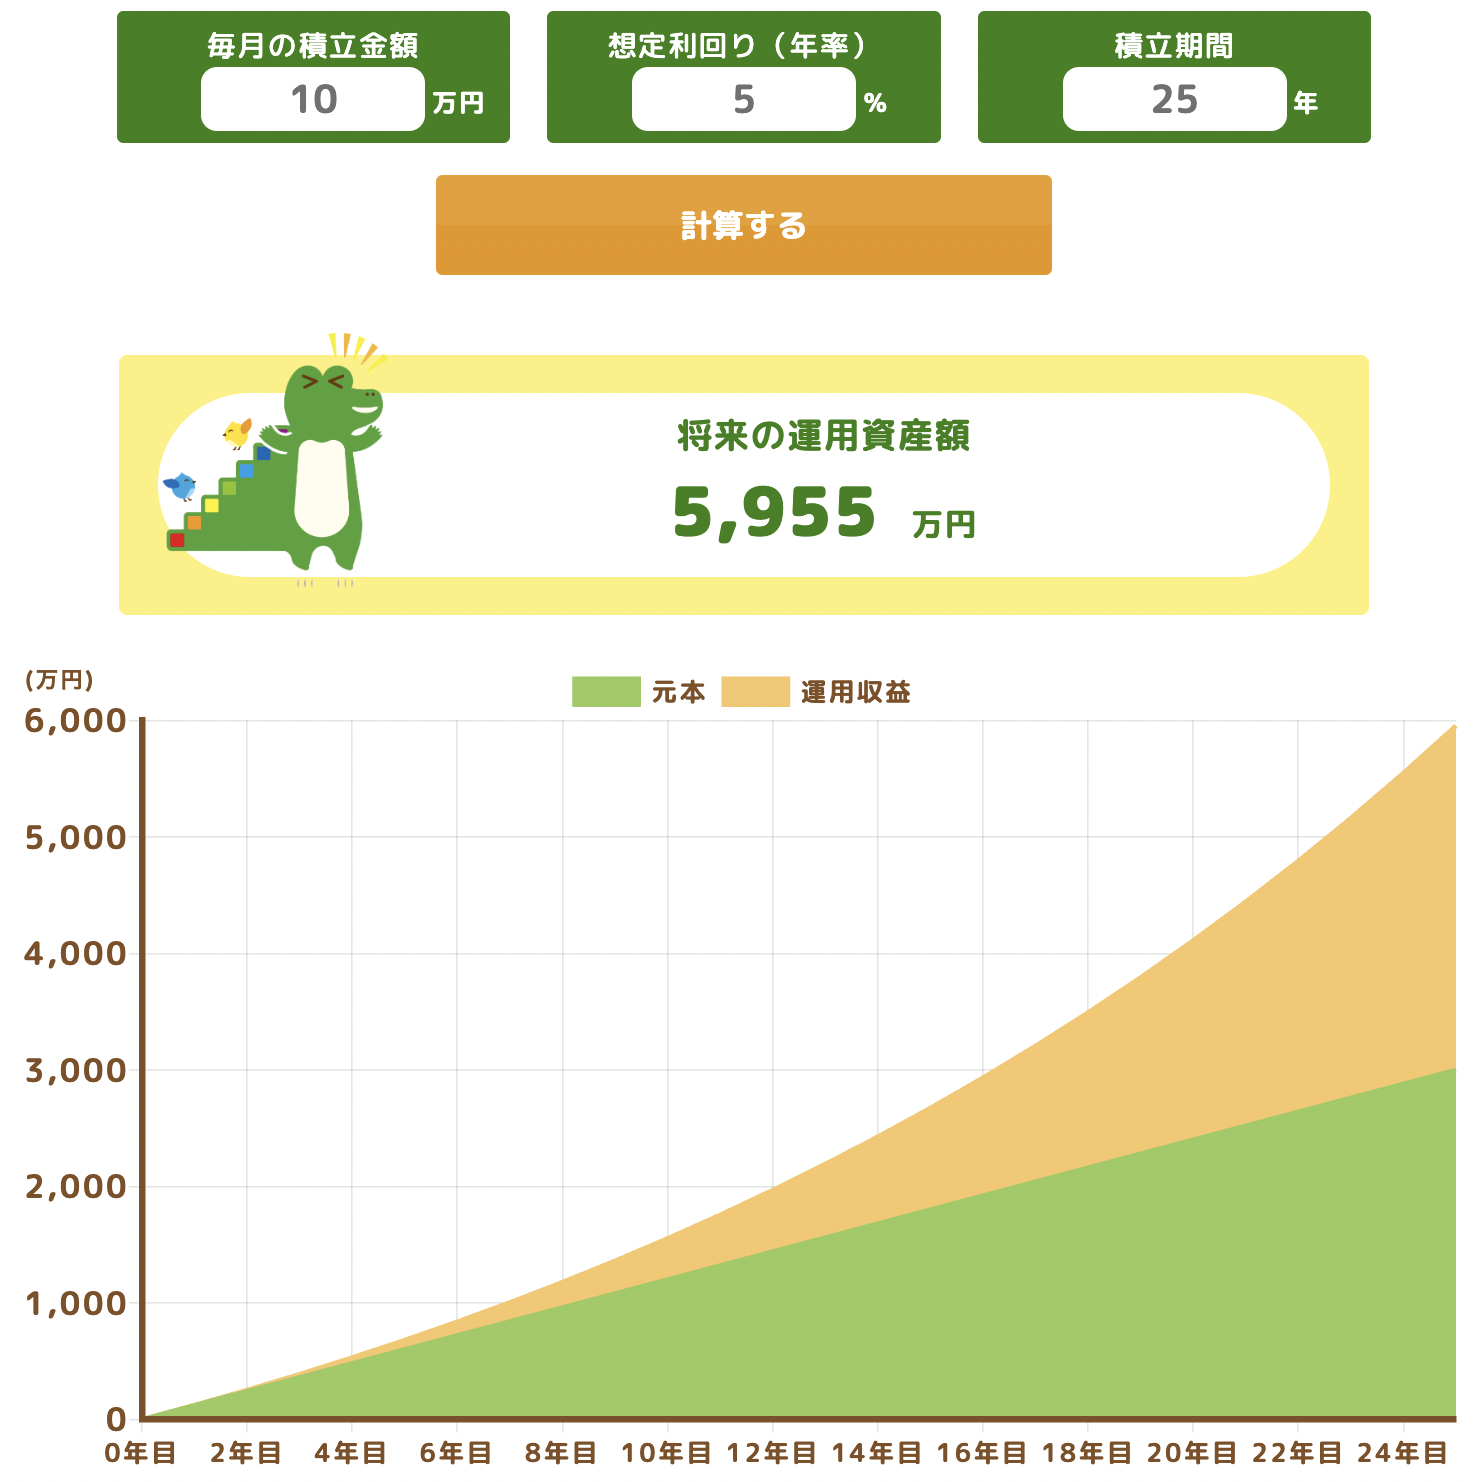
年率5%は説明のための仮定であり、期待できる利回りの予測ではない。実際には毎年の収益率が変動し、25年後に元本を下回る可能性もある。積立時期や利率の換算方法によっても試算結果は変わる。
また、積立元本3,000万円をすべて売却せずに新NISAで保有することは、非課税保有限度額1,800万円を超えるためできない。この試算は、全額をNISAで運用できることを前提としたものではない。
試算は目標と積立額を考える材料として使い、低い収益率や運用損失が続く場合も確認しよう。使う時期が近づいた資金は、必要に応じて値動きの小さい資産へ移すことも検討したい。
相場に振り回されない工夫をする
相場を頻繁に確認することが負担なら、積立の自動化と定期点検を組み合わせよう。運用状況を見ないまま放置するのではなく、確認する内容とタイミングを決めることが大切だ。
値下がり時に生活費が不足するような配分では、長期保有を予定していても継続が難しくなる。まず投資額を家計に合う範囲に抑え、売却や積立額変更の条件を整理しておきたい。
次のようなルールを、購入前に決めておくと判断しやすくなる。
- 運用目的と資金を使う時期を記録する
- 生活費・納税資金・事業資金を投資資金と分ける
- 資産全体で負担できる損失額を確認する
- 資産配分を確認する頻度と見直し条件を決める
- 短期の値動きだけで売買せず、購入理由や家計の変化も確認する
長期投資でも、購入した理由が崩れたり、資金を使う時期が早まったりした場合は、売却や配分変更を検討する必要がある。診療や生活に支障が出るほど不安が強い場合は、投資額を見直そう。
借入を使う投資や節税商品を慎重に判断する
不動産や保険などの提案を受けた際は、「医師向け」「節税になる」といった説明に加え、商品全体の損益と資金の拘束期間を確認しよう。
融資を受けられることは、その投資の収益性を保証しない。借入を伴う投資では、自己資金を超える損失が生じたり、物件を売却しても借入金が残ったりする可能性がある。
現物不動産投資では、家賃収入から費用と返済額を差し引き、実際に手元に残る金額を確認したい。
- 空室や家賃下落が続いても返済できるか
- 変動金利が上昇した場合の返済額を試算しているか
- 管理費、修繕費、税金、保険料、購入・売却費用を含めているか
- 売却価格が下がった場合、残債を返済できるか
- 節税額ではなく、税引後の収支と資産価値で判断しているか
税務上の赤字と、現金収支の赤字は一致するとは限らない。不動産所得の赤字には、土地取得に要した借入金利子に相当する部分など、給与所得等と損益通算できないものもある。節税効果は販売側の試算だけで判断せず、税理士に確認しよう。
国民生活センターは、投資用マンションの強引な勧誘や、返済困難になる事例について注意を促している。契約の意思がなければ面談に応じず、はっきり断ろう。納得できない条件の契約を、その場で決める必要はない。
\ 簡単60秒!相談料は無料 /
医師が資産運用を相談するなら誰がいい?
相談先は、「医師に詳しい」という肩書きだけでなく、相談内容に合う業務範囲と報酬体系で選ぼう。
家計の整理、金融商品の取引、税務、開業後の事業計画では、必要な専門性が異なる。次の2段階で比較すると選びやすい。
- 相談内容に合う相談先を絞る
- 登録・費用・提案内容・継続対応を確認する
相談によって利益や損失回避が保証されるわけではない。自分が理解して判断できるよう、説明を受けることが重要だ。
相談内容に合う相談先を絞る
まず、家計を整理したいのか、具体的な商品を比較したいのか、税務を確認したいのかを決めよう。
資産運用の主な相談先と確認事項は、次のとおりだ。
| 相談先 | 相談しやすい内容 | 確認したい点 |
|---|---|---|
| 証券会社・銀行 | 取扱商品の購入、口座、制度利用 | 取扱範囲、総費用、提案理由、継続対応 |
| FP | 家計、保険、教育費、住宅ローン、ライフプラン | 相談料、得意分野、金融業務の登録・対応範囲 |
| IFA | 所属先で扱う金融商品の提案・売買の媒介 | 登録、所属金融商品取引業者等、報酬、取扱商品 |
| 税理士 | 所得税、法人化の税務、退職金、事業承継、相続 | 医業の税務経験、報酬、ほかの専門家との連携 |
証券会社や銀行では、取扱商品の説明や口座手続きを相談できる。提案範囲は各社の商品・サービスに限られるため、同じ目的を実現できる低コストな方法があるかも確認したい。
FPは、家計と将来の支出を整理する相談先として活用できる。ただし、FP資格だけで金融商品の仲介や有料の投資助言を行えるわけではない。有価証券の価値等の分析に基づく投資判断について、報酬を受けて助言を業として行う場合は、原則として投資助言・代理業の登録が必要となる。
IFAは一般に、金融商品仲介業者またはその外務員として、証券会社などの委託を受けて金融商品の提案や売買の媒介を行う。具体的な商品の購入まで相談したい場合の選択肢となる。
ただし、IFAが市場のすべての商品を中立に比較できるとは限らない。所属先の取扱範囲、販売や残高に応じた報酬、相談料、継続フォローの内容を確認しよう。商品販売を伴う相談と、投資顧問契約に基づく助言は区別して比較する必要がある。
開業医や開業予定の医師は、税理士と家計・事業の資金計画を共有するとよい。法人化、役員報酬、退職金、事業承継などは税務や経営に関わるため、必要に応じてFPや金融機関とも連携し、個人資産と事業資金を分けて検討しよう。
信頼できるアドバイザーかを確認する
相談先を比較する際は、医師への相談実績に加え、説明内容と費用を確認したい。
面談では、次の点をチェックしよう。
- 業務に必要な登録や所属先を確認できる
- 相談料・商品手数料・継続費用を分けて説明している
- 利益だけでなく、損失や換金制限も説明している
- 低コストの代替案や、投資しない選択肢も比較している
- 勤務医・開業医の収支や、開業予定を確認している
- 面談頻度、担当変更、契約終了の条件が明確である
- 必要に応じて税理士・弁護士などと連携できる
相談前に、収入・支出、保有資産、借入、今後の支出予定を整理しておくと、提案が自分の状況に合っているか判断しやすくなる。医師という職業だけを根拠に高額商品を勧められていないかも確認しよう。
「必ず儲かる」「損失を取り戻せる」といった説明や、契約・送金を急がせる勧誘には注意が必要だ。「医師限定」「特別な案件」という言葉だけでは安全性を判断できない。
金融庁の注意喚起でも、SNS上の投資勧誘による被害が取り上げられている。相手の説明だけを信じず、登録や連絡先を公式情報で確認し、納得できない場合は契約せずに別の相談先とも比較しよう。
\ あなたの条件に合うアドバイザーを診断 /
忙しい医師の資産運用は、余裕資金で続けられる仕組みを作ろう
医師の資産運用では、収入の高さよりも、生活費、教育費、住宅費、納税、開業資金などを差し引いた余裕資金を確認することが重要だ。
忙しくて日々の銘柄分析が難しい場合は、幅広く分散する低コストの投資信託などを、自動積立で購入する方法がおすすめだ。ただし、長期・積立・分散でも損失は生じ得るため、資金を使う時期と負担できる下落額を踏まえて投資額を決めよう。
NISAとiDeCoは、税制メリットに加え、対象商品、費用、引き出し条件を比較して活用したい。近く使う開業資金を値動きの大きい商品へ回したり、老後まで使えないiDeCoへ拠出しすぎたりしないことが大切だ。
余剰資金の範囲で投資することに加え、借入を使う投資や節税を強調する商品は、税引後の収支と換金条件まで確認しよう。運用開始後も、家計や事業の変化に合わせて配分を見直す必要がある。
相談先は、家計ならFP、金融商品の取引なら証券会社やIFA、税務なら税理士など、目的に合わせて選ぶ。登録、報酬、提案範囲、継続対応を比較し、自分が理解して続けられる運用方針を作ろう。
IFA検索サービスなどを利用する場合も、紹介された候補の所属先、費用、得意分野を確認したい。相談することと契約することを分けて考え、複数の候補から自分に合う相手を選ぼう。
\ 資産運用、安心して始めたいなら /
出典
厚生労働省 職業情報提供サイト job tag「内科医」
厚生労働省「医師の働き方改革の制度について」
金融庁「資産形成の基本」
金融庁「NISAを知る」
国税庁「No.1535 NISA制度」
金融庁「つみたてシミュレーター」
iDeCo公式サイト「iDeCoの加入資格・掛金・受取方法等」
iDeCo公式サイト「iDeCoのメリット」
国民年金基金連合会「第2号被保険者の拠出限度額チェック表」
厚生労働省「2026年12月からiDeCoの拠出限度額と加入可能年齢が引き上げられます」
日本取引所グループ「概要(REIT)」
国税庁「不動産所得が赤字のときの他の所得との通算方法」
厚生労働省 職業情報提供サイト job tag「独立系ファイナンシャル・アドバイザー(IFA)」
金融庁「投資運用業等 登録手続ガイドブック 2」
国民生活センター「20歳代に増える投資用マンションの強引な勧誘に注意!―マンションへの投資にはリスクがあり、必ず儲かるわけではありません―」(公表日:2019年3月28日)
金融庁「それ詐欺です!SNS上の投資勧誘にご注意ください!」

